Plano de Voo
- Apresentação do Grupo — quem são os professores?
- Linhas de pesquisa em Econometria e Finanças
- Sequência de cursos oferecidos nas duas áreas — quais fazer?
- Colocação de alunos de mestrado e doutorado
- Alguns exemplos de artigos recentes do grupo com alunos/ex-alunos
Perguntas?
Apresentação do Grupo
Professores — Econometria + Finanças
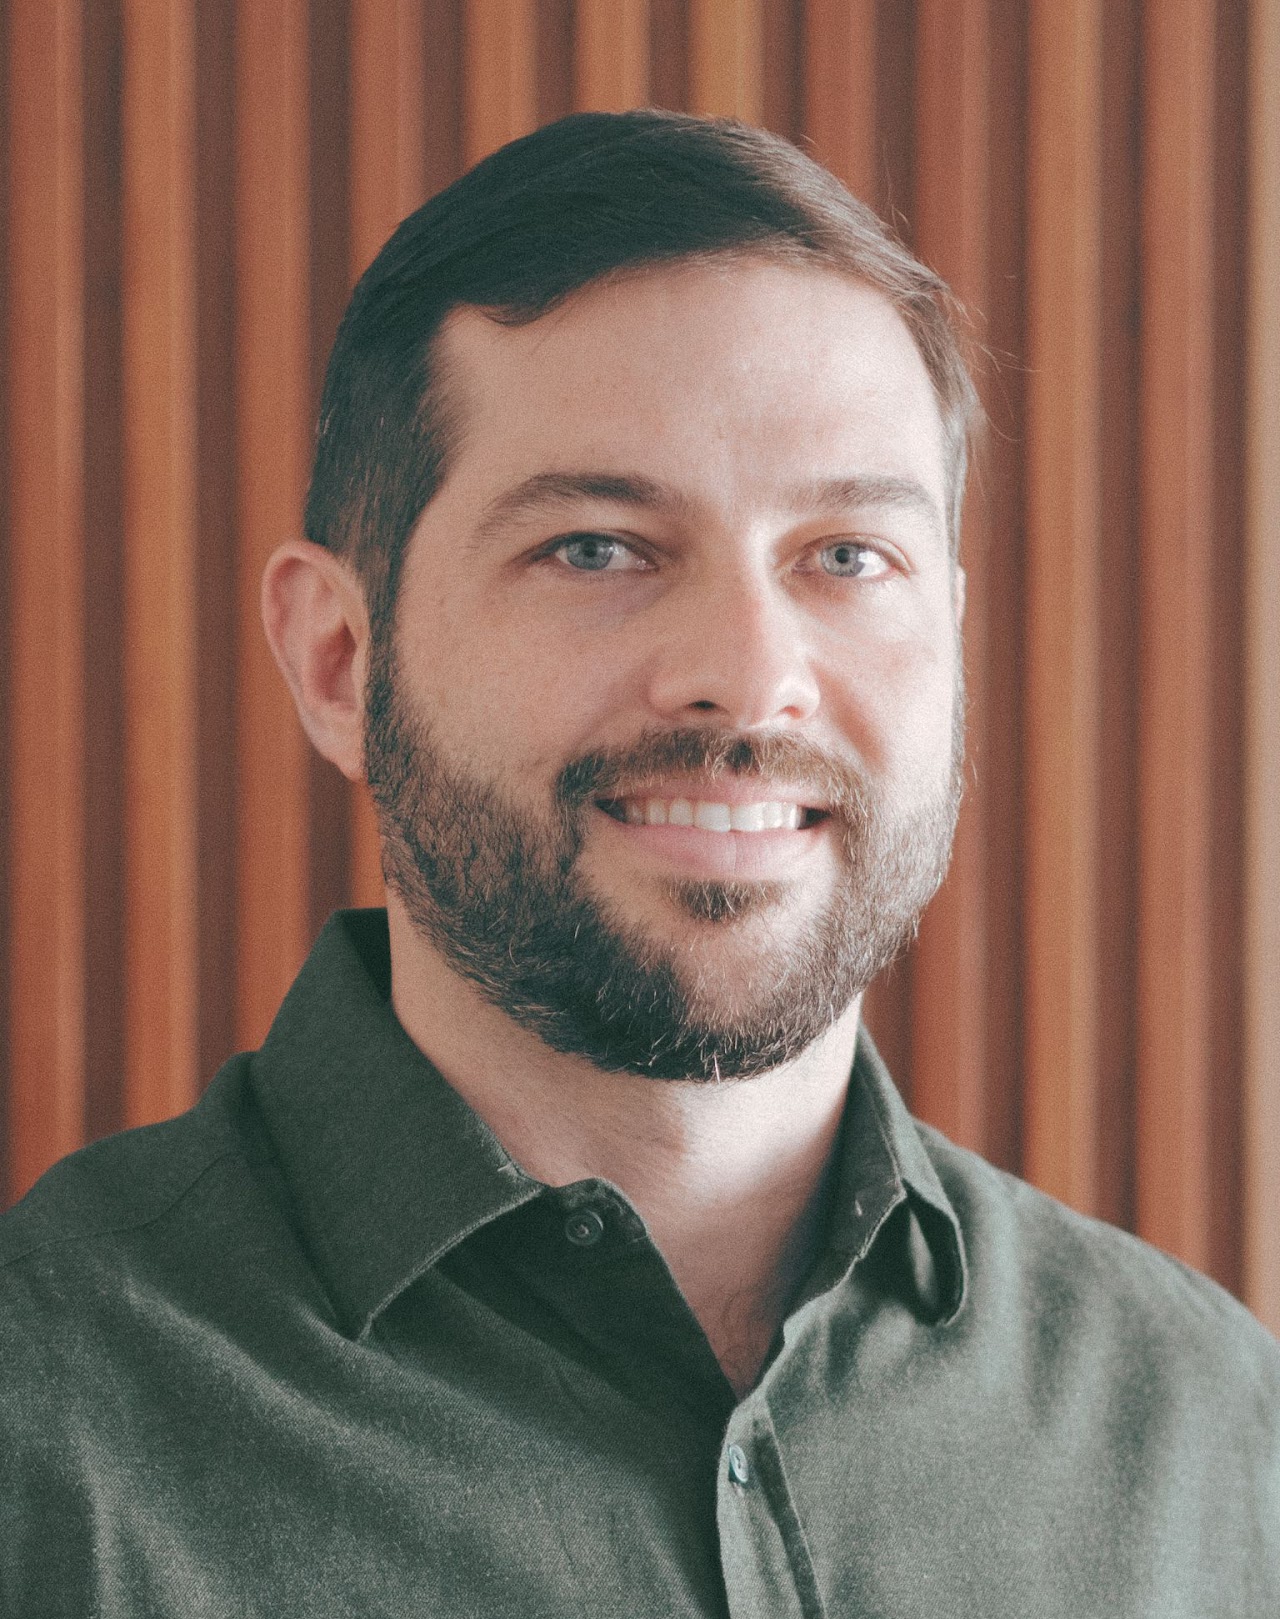
Felipe Iachan
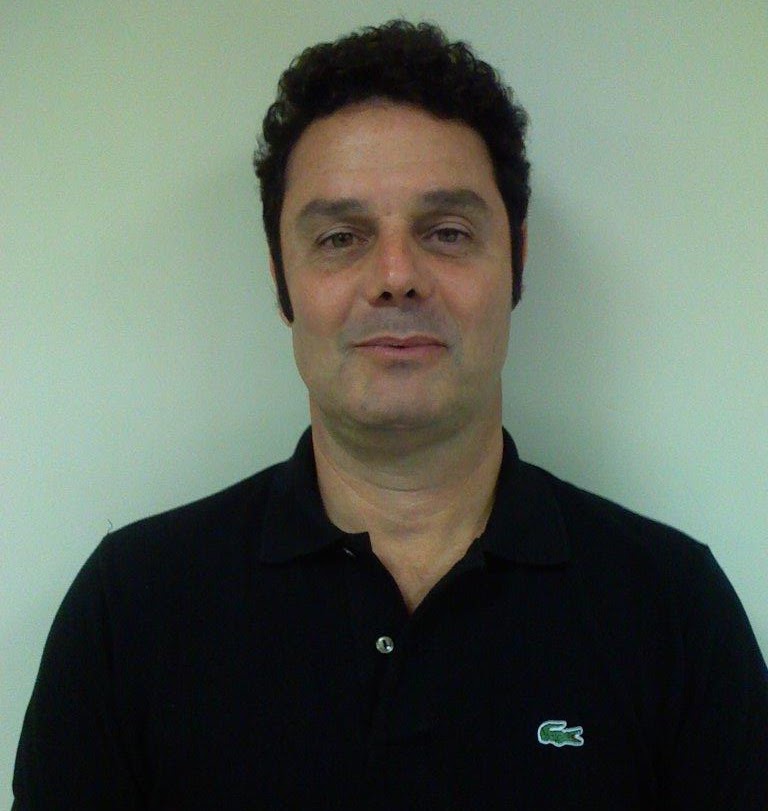
João Victor Issler
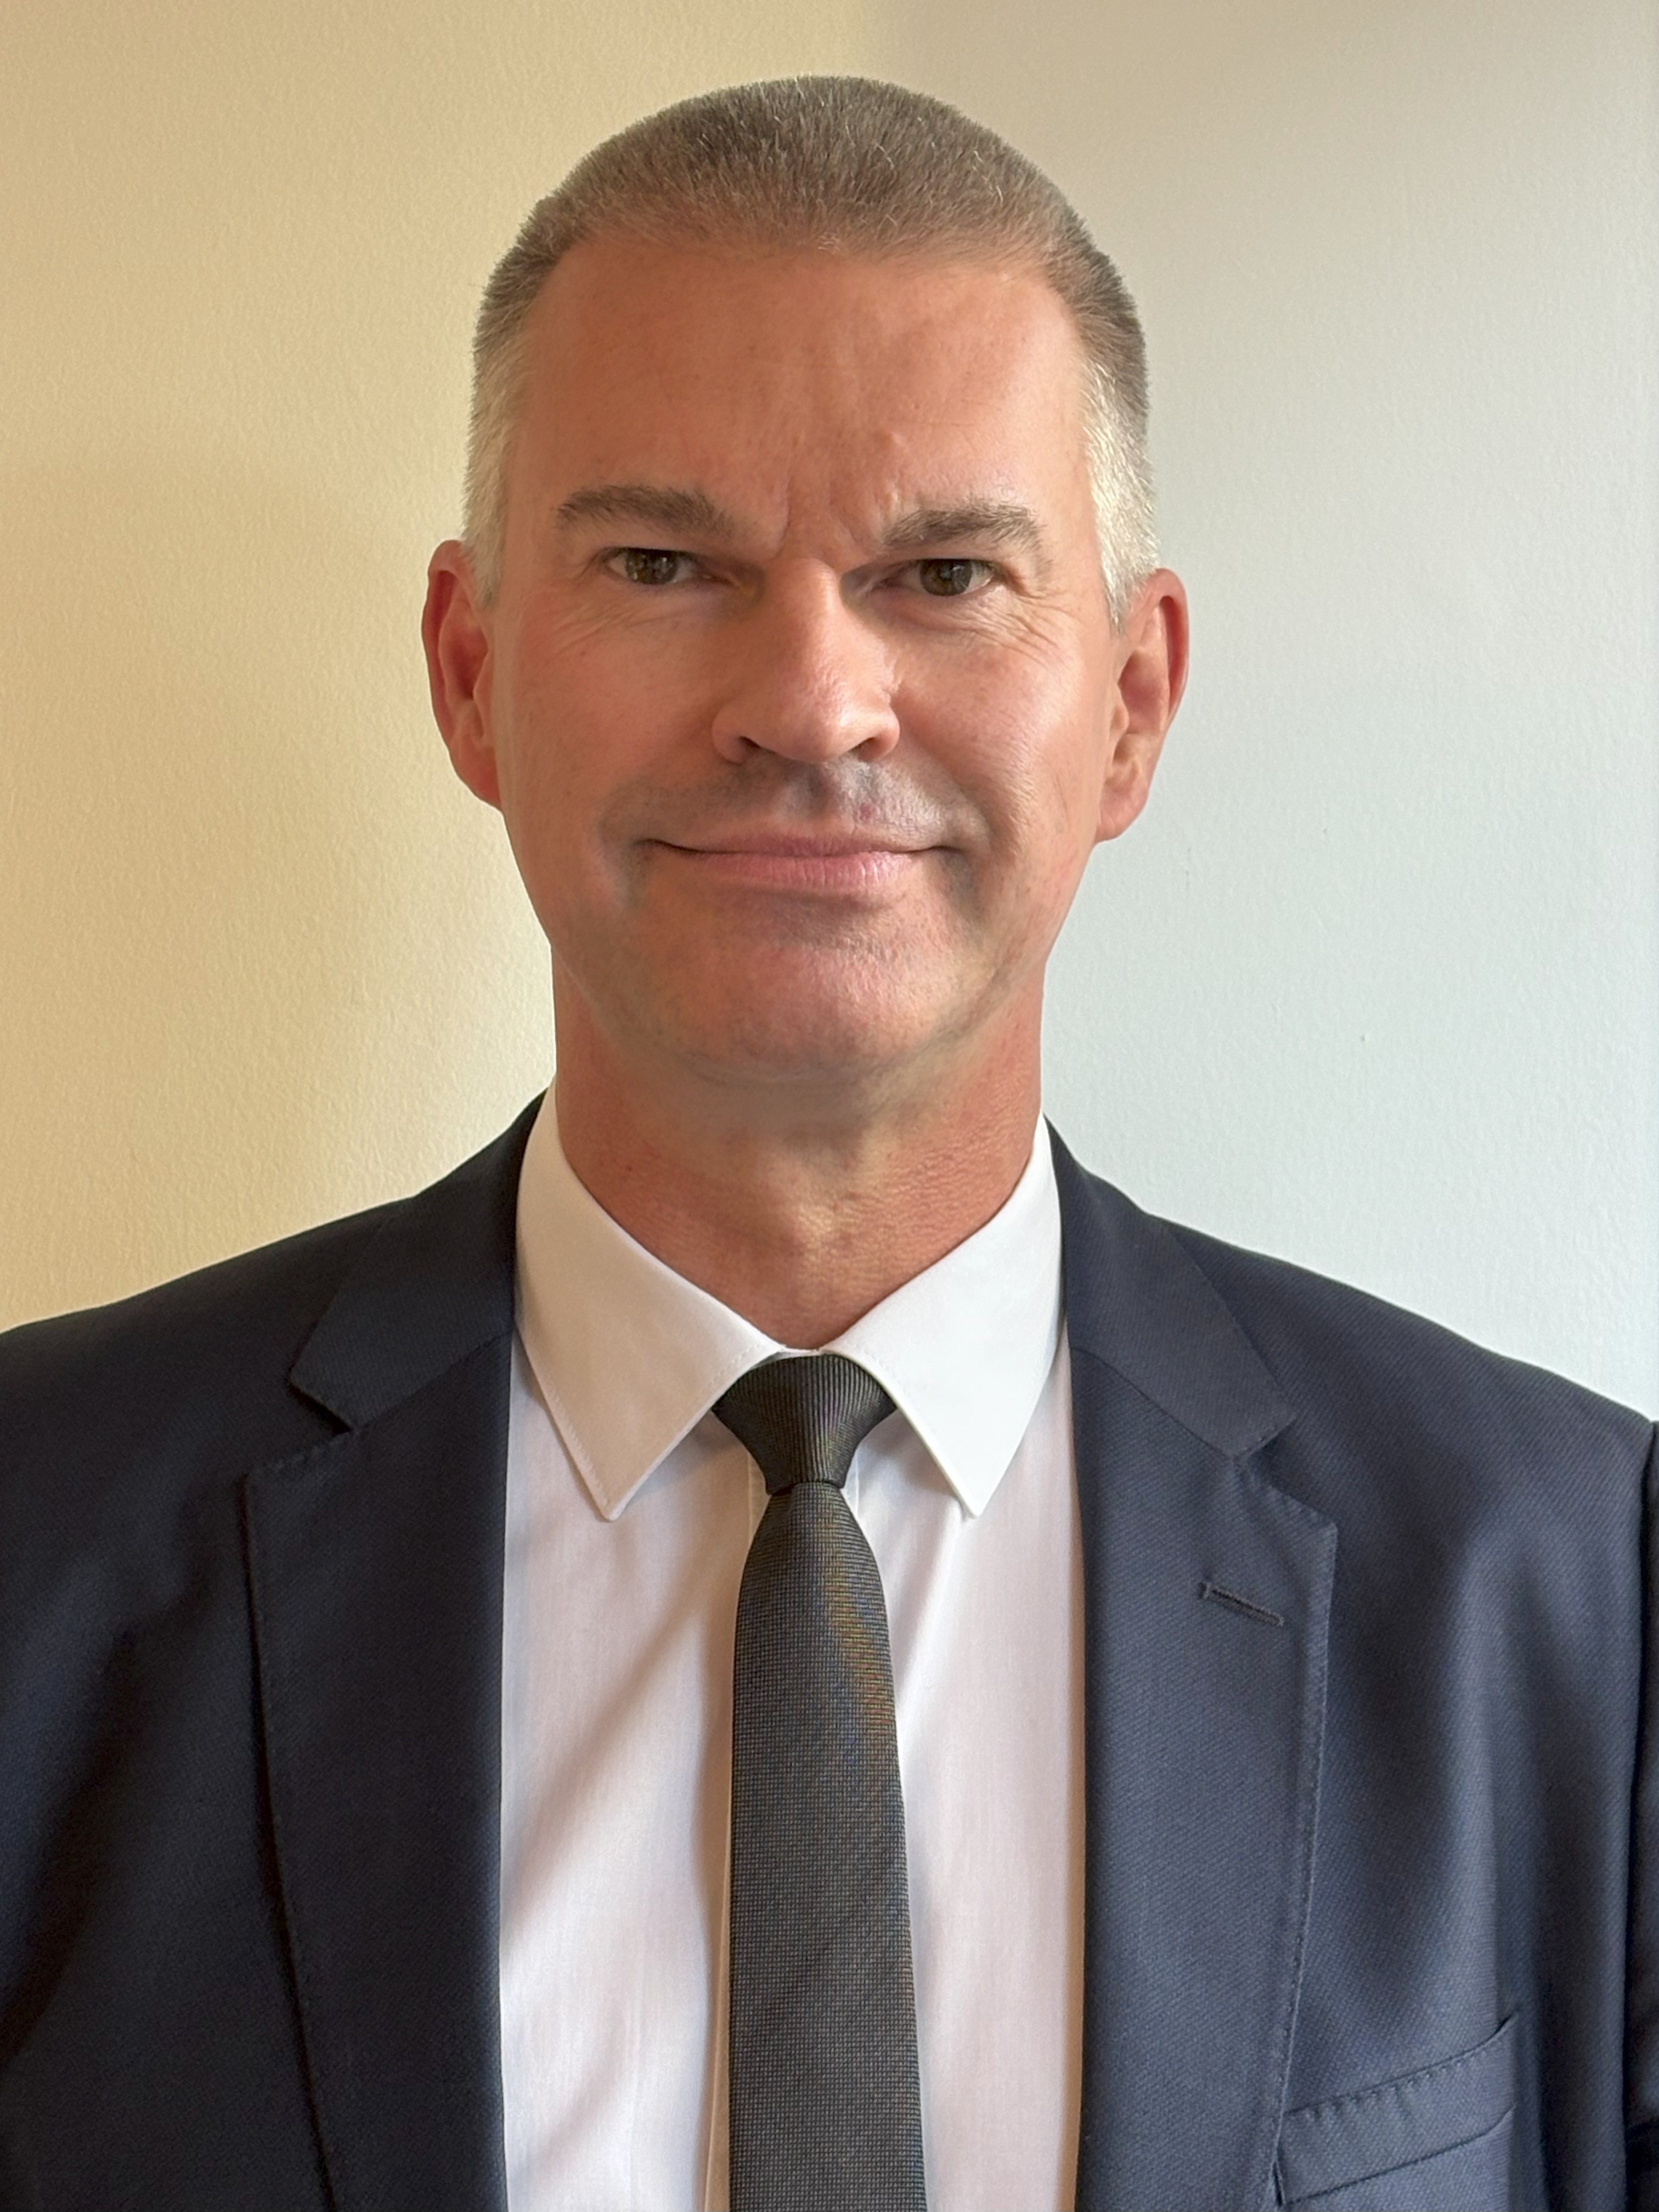
Lars Norden
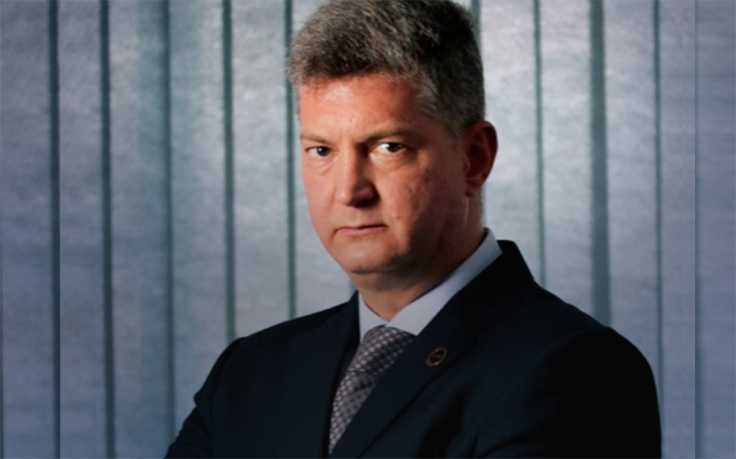
Luis Braido
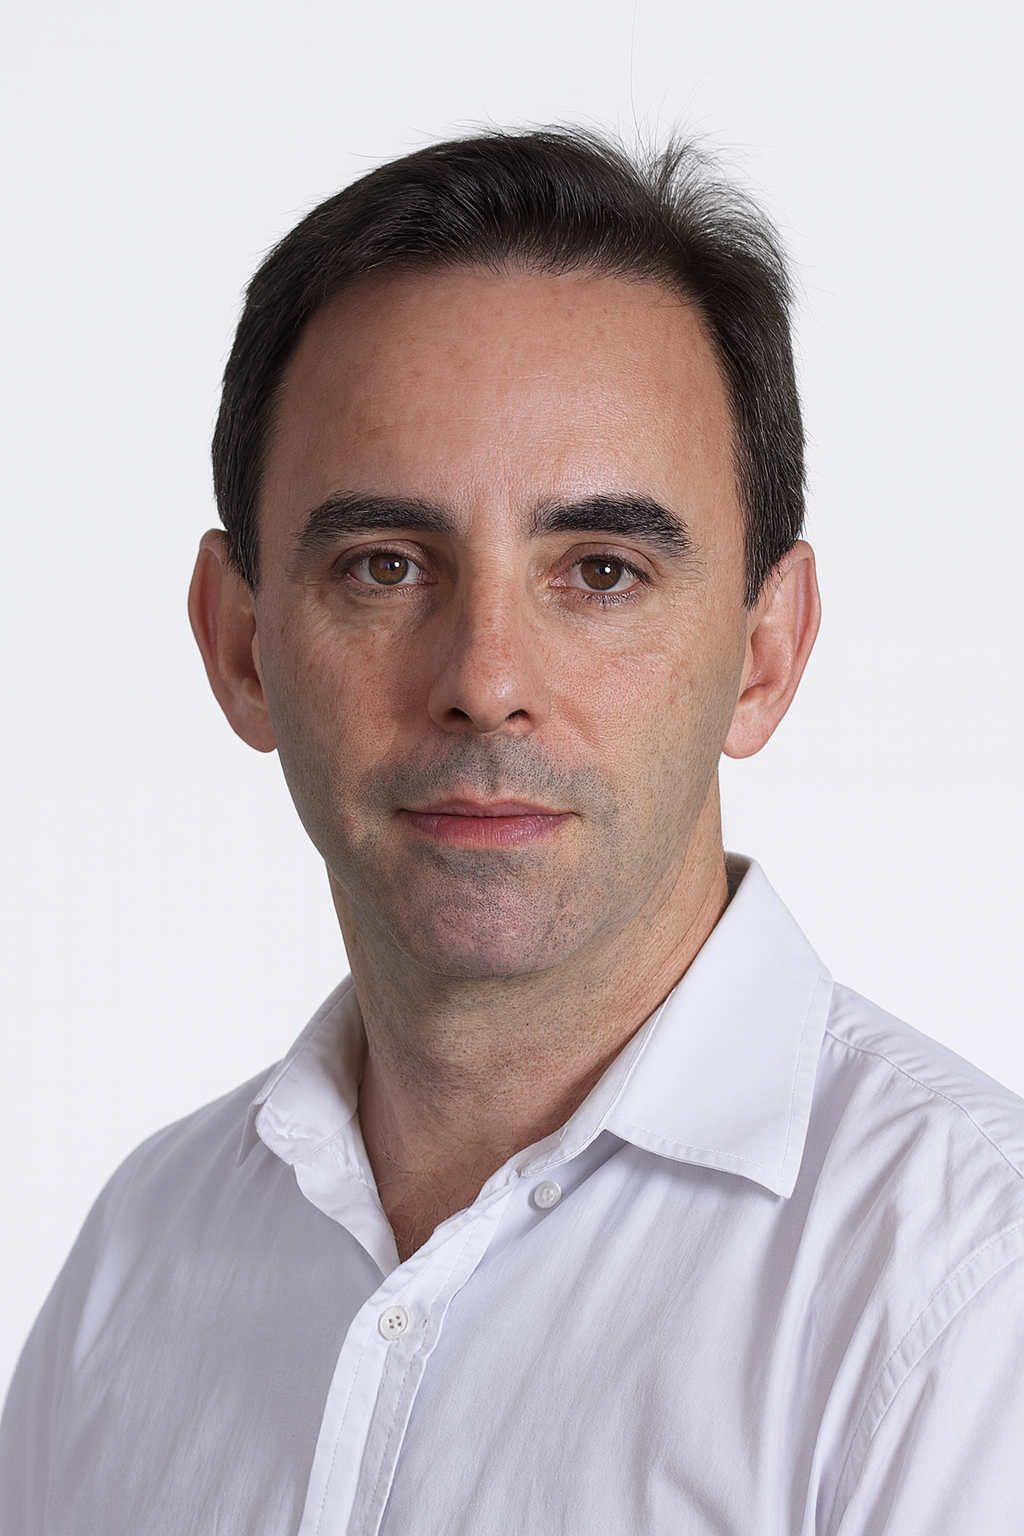
Marcelo Moreira
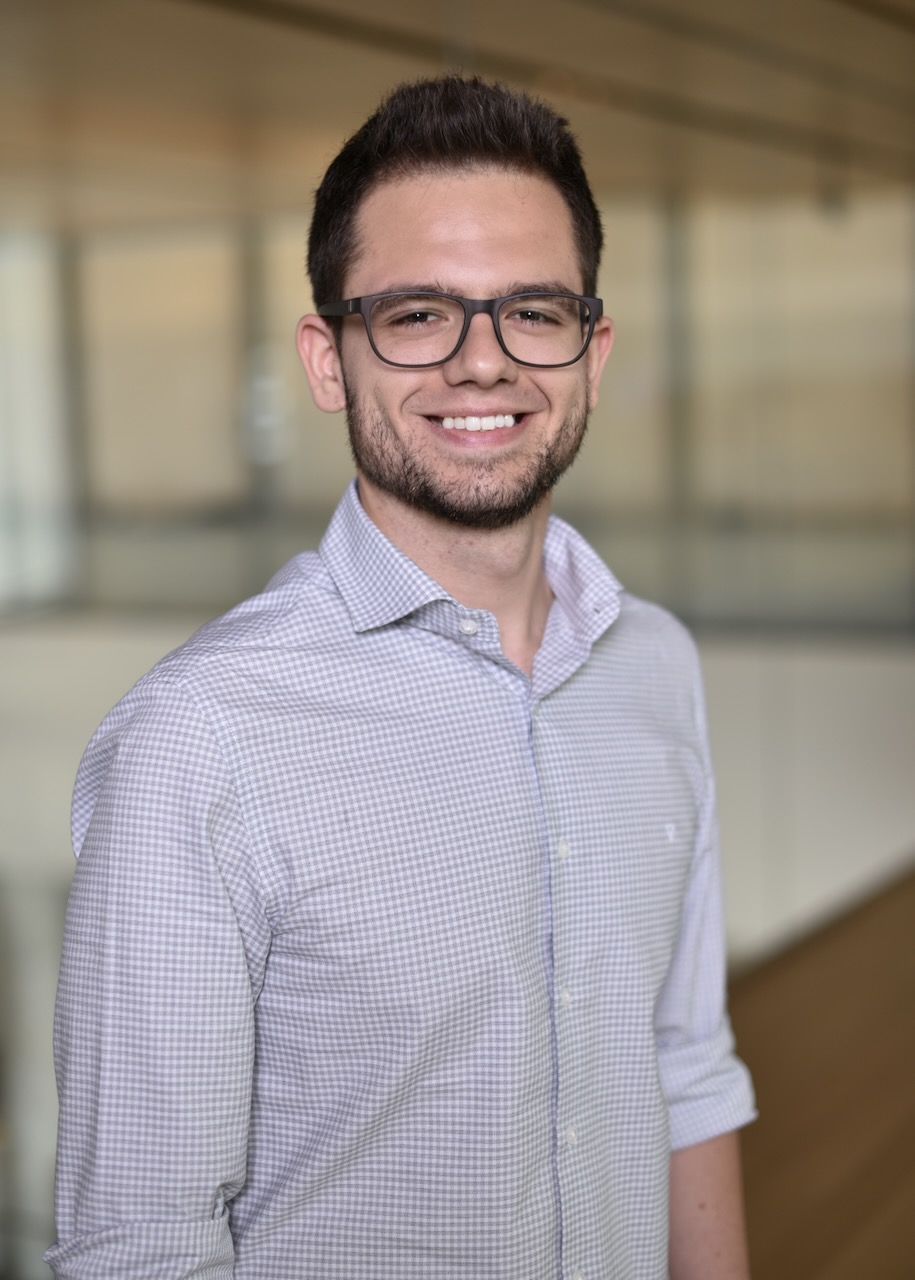
Raul Riva
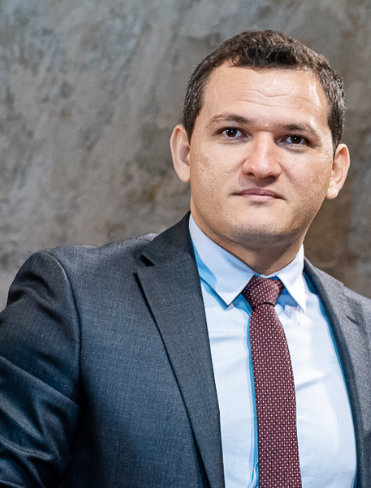
Valdemar Neto
Professor Misterioso
Linhas de Pesquisa
Linhas de Pesquisa — Econometria
Microeconometria:
- Identificação causal: quando uma correlação implica causalidade?
- Avaliação de políticas públicas: quando um programa faz diferença?
Macroeconometria:
- Modelos VAR e métodos de séries temporais: qual a dinâmica das variáveis macro?
- Previsão macroeconômica: teremos recessão? Quando? Muito forte?
- Identificação de choques: os mercados realmente se surpreendem com o COPOM?
Métodos Não-Paramétricos + Machine Learning:
- Estimação não-paramétrica e semi-paramétrica: mais dados e menos hipóteses!
- Inferência e previsão com dados de alta dimensão: um mundo de big data!
Econometria Estrutural:
- Estimação de modelos teóricos: que parâmetros poderiam ter gerado estes dados?
- Simulações e experimentos contrafactuais: e se …?
Linhas de Pesquisa — Finanças
Asset Pricing:
- Modelos para o prêmio pelo risco: por que a bolsa deveria pagar mais que a renda fixa?
- Eficiência informacional: há limites para arbitragem?
- Estrutura a termo de taxas de juros e derivativos: por que a curva de juros se move?
Finanças Corporativas:
- Estrutura de capital e decisões de investimento: a firma deveria se endividar?
- Governança corporativa e conflitos de agência: como contratar um CEO?
- Fusões, aquisições e reestruturações: por que a Disney pôde comprar a Fox?
Finanças Bancárias e Mercados de Crédito:
- Intermediação financeira e risco de crédito: como regular uma financeira?
- Regulação bancária e risco sistêmico: quando uma FinTech vira um banco?
- Mercados de crédito e fricções financeiras: por que é tão caro abrir o capital no Brasil?
Financial Econometrics:
- Modelos de volatilidade e correlação condicional: como hedgear uma posição?
- Gestão de risco e alocação de portfólio: quais fundos valem a pena?
Cursos e Colocação
Sequência de Cursos
Core de Econometria: Marcelo Sant’Anna, Marcelo Moreira, Luis Braido, Raul Riva, Valdemar Neto
Segundo Ano:
Cursos úteis para Econometria:
- Microeconomia Empírica (Luis Braido)
- Microeconometria (Marcelo Moreira)
- Econometria Aplicada (Marcelo Moreira)
- Macroeconometria (João Victor Issler)
Cursos úteis para Finanças:
- Finanças I (Raul Riva)
- Finanças II (Felipe Iachan)
- Credit Markets (Lars Norden)
- Integração Estocástica (Paulo Klinger Monteiro)
- Dynamic Methods for Economics and Finance (Leandro Gorno)
Cursos na EMAp: Processos Estocásticos, Métodos Bayesianos, Machine Learning…
Colocação de Alunos de Mestrado e Doutorado
Colocação acadêmica (doutorado no exterior):
- University of Chicago (Econ + Finance)
- University of California, Berkeley (Econ)
- Stanford GSB (Economic Analysis & Policy)
- Northwestern University (Econ)
- UIUC Gies (Finance)
- Duke Fuqua (Finance)
Colocação no mercado financeiro (mestrado e doutorado):
- SPX Capital
- Credit Suisse
- Capstone Asset Management (2)
- Sarpen Quant Investments
- Genial Investimentos
- Itaú BBA
Perguntas?
As Perguntas Que Nos Trouxeram Aqui
Que tipo de informação já está incorporada nos preços dos ativos?
Asymmetric Violations of the Spanning Hypothesis (Freire e Riva — 2025)
- Macroeconomia afeta os preços dos títulos do governo…
- Mas quanta informação sobre a macroeconomia é revelada pela curva de juros?
- Uma classe de modelos em Finanças diz que toda a informação relevante já está na curva
- Como testar isso? São muitas restrições!
- Machine Learning + métodos de forecasting de Macroeconometria \(\implies\) informação além da curva ajuda a prever a parte curta da curva!
- Mas por que nem toda informação foi incorporada?
- Ora, porque não sabemos como o policy maker vai responder ao environment!
- Conjunto de informação do econometrista \(\neq\) conjunto de informação do banqueiro central!
Por que nem sempre prestamos atenção ao que importa?
Incentive-Driven Inattention (Gaglianone, Giacomini, Issler, and Skreta — 2022)
- Rational inattention: agentes têm atenção limitada e escolhem quanto esforço devotar.
- Mas isso realmente acontece? Escolhemos processar informação por custo-benefício?
- Focus do BCB com dois “shifters”: concurso mensal (↑ benefício) e IPCA15 (↓ custo).
- Variação temporal nos incentivos permite identificar parâmetros de custo e benefício separadamente.
- Contest day: 42% atualizam vs. 7.5% em dias normais, com precisão muito maior.
- A melhora vem de: mais forecasters atualizando (70%) e cada um prestando mais atenção (30%).
- Precisamos de ambos: custo de tempo para atualizar e custo de processar informação.
- Primeira evidência empírica estrutural validando rational inattention: atenção responde a incentivos!
Mercados mais completos disciplinam ou atrapalham as empresas?
Credit default swaps and firm cyclicality (Norden, Yin e Zhao — 2025)
- Credit Default Swap (CDS): derivativo que permite segurar dívida corporativa.
- Credor pode se proteger contra default, mas mantém direitos de controle
- Trade-off da introdução do CDS: acesso a crédito facilitado vs. credores mais durões
- Qual efeito domina? Como firmas respondem ao novo ambiente?
- Evidência com firmas americanas: ciclicalidade cai 40% após introdução do CDS
- Firmas crescem menos em booms, mas não cortam investimento em recessões
- Por que isso acontece? Firmas antecipam credores duros e evitam sobreinvestimento preventivamente
- Resultado: efeito disciplinador domina! Maior lucratividade, maior valor da firma, crescimento mais saudável
Política Monetária e Informalidade no Mercado de Trabalho
Monetary Policy and Labor Markets in a Developing Economy (Gomes, Iachan, Ruhe, Santos — 2023)
- Como política monetária afeta trabalhadores numa economia informal?
- Brasil: ~37% de informalidade, pouca evidência sobre efeitos distributivos.
- Identificação de alta frequência: surpresas em contratos futuros DI
- Microdados da PNADC (2012–2021): acompanha trabalhadores por 1 ano após choques
- Assimetria dramática: choques contracionistas são 5–10x mais fortes que expansionistas.
- Em contrações: informais de baixa renda perdem -19.6% da renda, formais -7%.
- Contrações reduzem em -5.5 p.p. a chance de um desempregado conseguir emprego formal.
- Expansões ajudam pouco, mas contrações machucam muito!
Como medir o viés político da inteligência artificial?
Métodos econométricos para analisar textos e imagens de LLMs.
More Human than Human:
Measuring ChatGPT Political Bias
Public Choice · 2024
Motoki, Pinho Neto e Rodrigues
- Método: regressões sobre respostas repetidas: alinhamento com democratas (EUA), apoiadores de Lula e trabalhistas (Reino Unido).
- Alcance: quase 170 notícias em cinco dias, de Washington Post a Forbes.
- Políticas públicas: citado por ONU/CEPAL, Parlamento britânico, Stanford, MIT e International AI Safety Report 2025.
Assessing Political Bias and Value
Misalignment in Generative AI
JEBO · 2025
Motoki, Pinho Neto e Rangel
- Abordagem: padrões em textos e imagens de LLMs para medir viés político e alinhamento de valores.
- Valores: frente aos dados do Pew, GPT-4 simula um americano médio mais à esquerda que a média americana.
- Além de questionários: geração de textos e imagens e interpretação de textos; direção e intensidade do viés variam por tema.
Contribuição: inferência econométrica para medir vieses e orientar a governança da IA.
Perguntas?